Por Redação Gazeta Gaúcha
Portal GZ1.com.br – GZ1Serra.com.br
Brasília DF
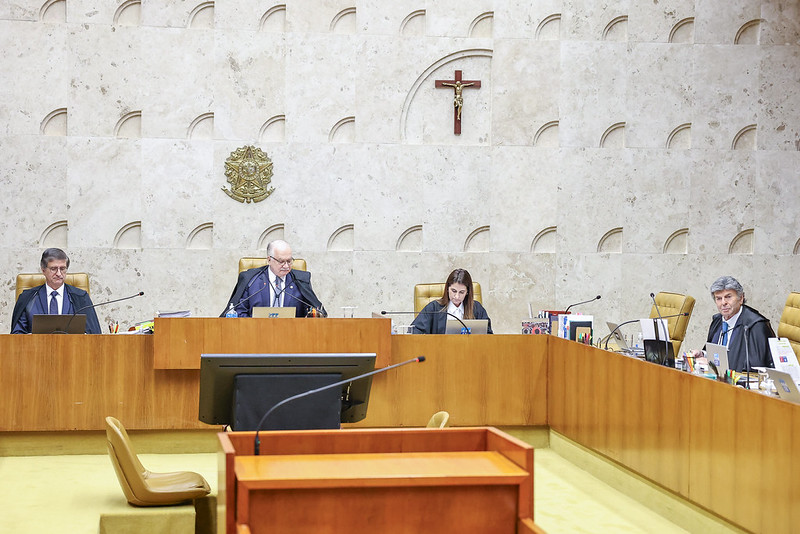
Foto: Antonio Augusto/STF
Maioria entendeu que o imposto não constitui receita ou faturamento da empresa prestadora de serviços; matéria tem repercussão geral
O Supremo Tribunal Federal (STF) decidiu que o Imposto sobre Serviços de Qualquer Natureza (ISS) não integra a base de cálculo do PIS e da Cofins, contribuições federais destinadas ao financiamento da seguridade social.
A decisão foi tomada nesta quarta-feira (21), no julgamento do Recurso Extraordinário (RE) 592616, com repercussão geral reconhecida (Tema 118). A tese fixada pelo Supremo deverá ser aplicada aos demais casos semelhantes na Justiça.
Para a maioria do colegiado, o valor correspondente ao ISS (tributo de competência municipal) não constitui receita nem faturamento da empresa prestadora de serviços e, portanto, não integra a base de cálculo das contribuições.
No caso, a Viação Alvorada Ltda., de Porto Alegre (RS), questionava decisão do Tribunal Regional Federal da 4ª Região (TRF-4) que havia admitido a inclusão do ISS na base de cálculo do PIS e da Cofins. No STF, a empresa sustentou que o tributo não integra seu patrimônio e citou o entendimento da Corte sobre a exclusão do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) da base de cálculo dessas contribuições.
O exame do recurso começou em 2020, em sessão virtual, foi retomado em agosto de 2024, no Plenário físico, e terminou nesta quarta-feira (21). O ministro Luiz Fux desempatou o julgamento, ao acompanhar o voto do relator, ministro Celso de Mello (aposentado).
Recurso transitório
Para Fux, faturamento e receita não se confundem com ingressos financeiros transitórios. Segundo ele, considerar todo e qualquer ingresso de recursos como fato gerador ou base de cálculo do PIS e da Cofins apagaria as distinções essenciais entre esses conceitos e ampliaria indevidamente o alcance constitucional das contribuições.
Na avaliação do ministro, o valor correspondente ao ISS não representa acréscimo patrimonial definitivo para a empresa prestadora, mas ao município titular da competência tributária. Por essa razão, esse montante não pode ser considerado faturamento ou receita da empresa e, consequentemente, não deve integrar a base de cálculo.
Além do relator e de Fux, votaram no mesmo sentido as ministras Rosa Weber (aposentada) e Cármen Lúcia e os ministros Ricardo Lewandowski (aposentado) e André Mendonça.
Patrimônio
Ficaram vencidos os ministros Dias Toffoli, Alexandre de Moraes, Edson Fachin, Gilmar Mendes e Luís Roberto Barroso (aposentado). Para essa corrente, o ISS integra a base de cálculo das contribuições.
O colegiado não analisou a possibilidade de modular os efeitos da decisão. Esse ponto poderá ser examinado pelo Plenário caso seja apresentado recurso (embargos de declaração).
Tese
A tese de repercussão geral fixada foi a seguinte:
O valor correspondente ao ISS não integra a base de cálculo das contribuições sociais referentes ao PIS e à Cofins, pelo fato de o ISS qualificar-se como simples ingresso financeiro que meramente transita, sem qualquer caráter de definitividade, pelo patrimônio e pela contabilidade do contribuinte, sob pena de transgressão ao art. 195, I, ‘b’, da Constituição da República (na redação dada pela EC nº 20/98).
(Suélen Pires/CR//CF)